کمک ناخواسته ترامپ به گذار انرژی: نفتزدایی ناخواسته با تخریب تقاضا
تاریخ : 1405/07/28
گزیده جستار: بازار جهانی نفت در سال ۲۰۲۶ با یک پارادوکس کمسابقه مواجه شده است: در سالی که سیاست اقلیمی دولت آمریکا عقبنشینی کرده و واشینگتن بار دیگر بر افزایش تولید و مصرف سوختهای فسیلی تأکید گذاشته، یک شوک ژئوپلیتیک در خاورمیانه بهطور ناخواسته بخشی از تقاضای جهانی نفت و گاز را از بین برده است. جنگ هفتماهه با ایران، با ایجاد اختلال در تولید و حملونقل انرژی، ابتدا یک شوک عرضه (Supply Shock) ایجاد کرد؛ اما تداوم کمبود و افزایش قیمت، در مرحله بعد به چیزی عمیقتر انجامید: تخریب تقاضا (Demand Destruction).
اين نوشتار در تاريخ بیستوهشتم مهرماه ۱۴۰۵ در روزنامۀ آفتاب حقوقی منتشر شد.
کمک ناخواسته ترامپ به گذار انرژی:
نفتزدایی ناخواسته با تخریب تقاضا
بازار جهانی نفت در سال ۲۰۲۶ با یک پارادوکس کمسابقه مواجه شده است: در سالی که سیاست اقلیمی دولت آمریکا عقبنشینی کرده و واشینگتن بار دیگر بر افزایش تولید و مصرف سوختهای فسیلی تأکید گذاشته، یک شوک ژئوپلیتیک در خاورمیانه بهطور ناخواسته بخشی از تقاضای جهانی نفت و گاز را از بین برده است. جنگ هفتماهه با ایران، با ایجاد اختلال در تولید و حملونقل انرژی، ابتدا یک شوک عرضه (Supply Shock) ایجاد کرد؛ اما تداوم کمبود و افزایش قیمت، در مرحله بعد به چیزی عمیقتر انجامید: تخریب تقاضا (Demand Destruction).
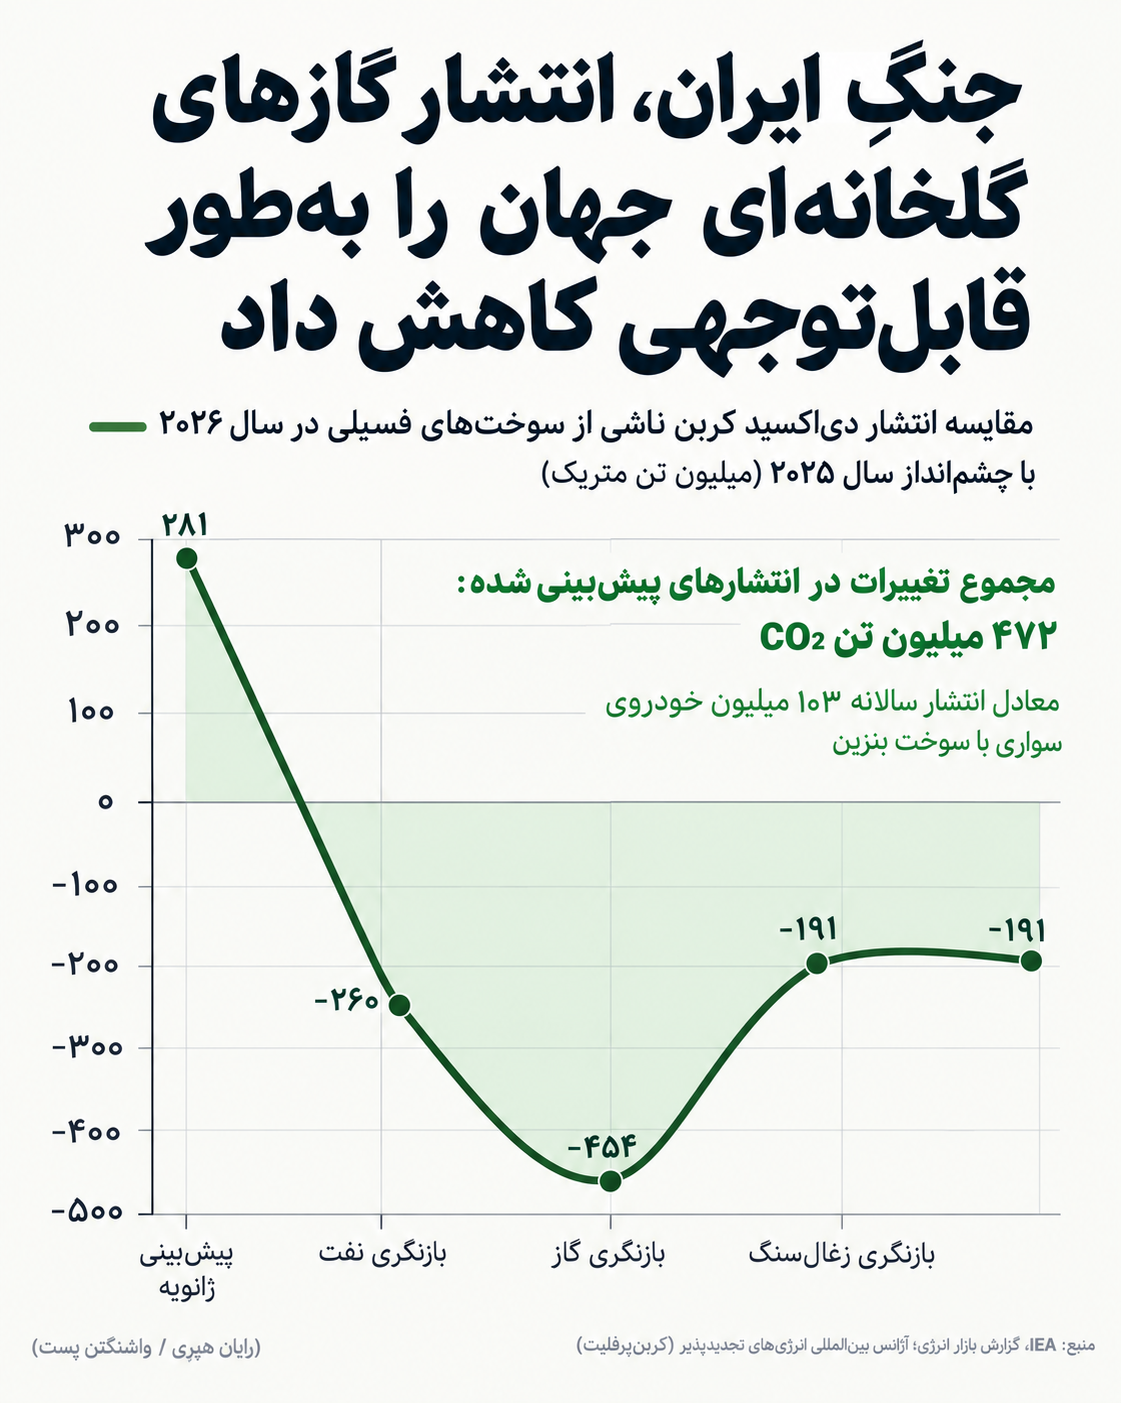
بر اساس تحلیل واشنگتنپست از دادههای آژانس بینالمللی انرژی (IEA)، تقاضای جهانی نفت در سال ۲۰۲۶ حدود 5/ 2 درصد کمتر از سال گذشته خواهد بود؛ کاهشی که از منظر انتشار گازهای گلخانهای معادل حذف انتشار سالانه حدود ۴۲ میلیون خودروی موتور احتراقی است.
اهمیت ماجرا اما فقط در این کاهش 5/ 2 درصدی نیست. فاصله میان پیشبینی اولیه IEA در ژانویه و وضعیت کنونی، ازنظر انتشار، معادل جلوگیری از انتشار ناشی از حدود ۱۰۳ میلیون خودرو برآورد شده است.
این ارقام یک پرسش مهم برای بازار نفت ایجاد میکنند: آیا جنگ فقط بخشی از عرضه را برای مدتی از بازار خارج کرده است یا در حال تغییر رفتار ساختاری مصرفکنندگان نفت است؟
از شوک عرضه تا تخریب تقاضا
در منطق سنتی بازار نفت، جنگ در خاورمیانه تقریباً همیشه با یک روایت شناختهشده همراه بوده است: کاهش عرضه، افزایش ریسک، رشد قیمت و سپس بازگشت بازار به وضعیت عادی پس از رفع اختلال.
بحران ۲۰۲۶ اما نشان داده است که اختلال در انرژی الزاماً به یک مسیر خطی ختم نمیشود. اگر اختلال کوتاهمدت باشد، بازار معمولاً با افزایش قیمت، آزادسازی ذخایر و جابهجایی محمولهها آن را جذب میکند؛ اما اگر اختلال طولانی، تکرارشونده و پرهزینه شود، مکانیسم تعدیل بازار وارد مرحلهای متفاوت میشود: اختلال در عرضه انرژی ابتدا به کمبود منجر میشود؛ کمبود، قیمتها را افزایش میدهد؛ افزایش قیمت، رفتار مصرفکنندگان و تولیدکنندگان را تغییر میدهد؛ این تغییر رفتار، سرمایهگذاری در گزینههای جایگزین را تشویق میکند؛ گزینههای جایگزین بهتدریج جای فناوریهای وابسته به انرژی گران و پرریسک را میگیرند و درنهایت، بخشی از تقاضای پیشین بهصورت پایدار از بازار خارج میشود.
اینجاست که مفهوم تخریب تقاضا (Demand Destruction) اهمیت پیدا میکند. تخریب تقاضا صرفاً به معنای این نیست که مصرفکننده در واکنش به قیمت بالا، موقتاً کمتر سوخت مصرف کند؛ مسئله مهمتر زمانی رخ میدهد که قیمت و نااطمینانی، رفتار اقتصادی را تغییر دهند و این تغییر رفتار به سرمایهگذاری و تغییر فناوری منجر شود.
برای مثال، قیمت بالای سوخت میتواند در کوتاهمدت موجب کاهش سفر، کاهش مصرف یا افزایش بهرهوری شود؛ اما اگر این وضعیت ادامه پیدا کند، بنگاهها ممکن است به سمت تجهیزات کممصرفتر، برقیسازی، تغییر خوراک، جایگزینی سوخت و بازطراحی زنجیره تولید حرکت کنند. در این مرحله، کاهش تقاضا دیگر صرفاً واکنشی به قیمت نیست؛ بلکه بخشی از تقاضای گذشته بهصورت ساختاری از بازار خارجشده است.
این تمایز برای بازار نفت حیاتی است. نفتگران معمولاً بحران عرضه را با این فرض تحلیل میکنند که با بازگشت عرضه، مصرف نیز به وضعیت قبلی بازمیگردد؛ اما اگر شوک انرژی بهاندازه کافی طولانی شود، کشش زمانی بازار تغییر میکند: چیزی که ابتدا «کاهش مصرف» بود، میتواند به «تغییر الگوی مصرف» و درنهایت به «حذف بخشی از تقاضا» تبدیل شود.
به همین دلیل، خطر اصلی بحرانهای طولانیمدت انرژی الزاماً این نیست که قیمت نفت برای مدتی بالا بماند؛ خطر بزرگتر این است که قیمت بالا به سیگنال سرمایهگذاری برای ساختن جهانی با وابستگی کمتر به نفت تبدیل شود.
از این منظر، بحران ۲۰۲۶ را باید فراتر از یک شوک عرضه دید. این بحران یک آزمایش برای سنجش این پرسش بود که بازار انرژی در برابر اختلال طولانی، صرفاً قیمتها را افزایش میدهد یا خودِ تقاضا را بازطراحی میکند؟
پاسخ به این پرسش برای تولیدکنندگان نفت بسیار تعیینکننده است؛ زیرا در حالت اول، با رفع اختلال، بازار به تعادل قبلی بازمیگردد؛ اما در حالت دوم، اختلال عرضه میتواند به موتور کاهش تقاضا تبدیل شود؛ یعنی همان بحرانی که ابتدا قرار بود صرفاً عرضه نفت را مختل کند، در صورت تداوم، میتواند به فرسایش سمت تقاضای نفت منجر شود.
در این معنا، تخریب تقاضا میتواند میراث ماندگار یک بحران انرژی باشد: نه کاهش مصرف در واکنش به بحران، بلکه تغییر ساختاری تقاضا بهواسطه خود بحران و این دقیقاً همانجایی است که یک شوک ژئوپلیتیک در بازار انرژی، از یک مسئله کوتاهمدت قیمتگذاری به یک مسئله بلندمدت برای آینده نفت تبدیل میشود.
در این وضعیت، مصرفکننده صرفاً برای خرید همان میزان بنزین یا گازوئیل پول بیشتری نمیپردازد؛ بلکه بهتدریج مصرف خود را تغییر میدهد. خودروی برقی یا هیبریدی میخرد، سفرهای غیرضروری را کاهش میدهد، تجهیزات کممصرفتر نصب میکند یا سرمایهگذاری در فناوریهای جایگزین را توجیهپذیر میبیند. در بخش صنعت و نیرو نیز همین منطق عمل میکند. کمبود LNG میتواند نیروگاهها را به سمت منابع دیگر سوق دهد و افزایش هزینه سوختهای فسیلی، سرمایهگذاری در انرژی خورشیدی، بادی، هستهای یا فناوریهای بهرهوری انرژی را جذابتر کند؛ بنابراین، مسئله اصلی برای بازار نفت تنها کاهش عرضه نیست؛ تغییر کشش تقاضا در برابر قیمت و تغییر سبد سرمایهگذاری انرژی است.
مرز میان شوک قیمتی و تغییر ساختاری
بازار نفت سالها بر این فرض بناشده بود که تقاضای انرژی، بهویژه در اقتصادهای بزرگ، نسبتاً چسبنده است. افزایش قیمتها میتواند مصرف را کاهش دهد، اما درنهایت رشد اقتصادی و نیاز به حملونقل، تولید و گرمایش، تقاضا را دوباره بالا میبرد.
این رابطه اما زمانی تغییر میکند که شوک قیمتی طولانی شود. اگر قیمت بالا فقط چند هفته ادامه داشته باشد، ممکن است رفتار مصرفکننده تغییر محسوسی نکند؛ اما اگر ماهها ادامه یابد، تصمیمهایی که پیشتر اقتصادی نبودند، ناگهان توجیه پیدا میکنند.
این تفاوت، مرز میان شوک قیمتی (Price Shock) و تغییر ساختاری (Structural Shift) است. شوک قیمتی کوتاهمدت معمولاً باعث حرکت در امتداد منحنی تقاضا میشود: قیمت بالا میرود، مصرف کاهش مییابد و با فروکشکردن بحران، بخشی از مصرف نیز بازمیگردد؛ اما اگر افزایش قیمت و نااطمینانی برای مدت کافی ادامه پیدا کند، دیگر فقط میزان مصرف تغییر نمیکند؛ خودِ مبنای تصمیمگیری اقتصادی تغییر میکند.
در این مرحله، قیمت بالا به یک سیگنال سرمایهگذاری تبدیل میشود. خانوار بهجای آنکه صرفاً کمتر رانندگی کند، خودروی برقی میخرد؛ ساختمان بهجای تحمل هزینه بالای سوخت، به پمپ حرارتی مجهز میشود؛ بنگاه، تجهیزات کممصرفتر خریداری میکند؛ و نیروگاه، ظرفیت تولید مبتنی بر منابع جایگزین را افزایش میدهد. هر یک از این تصمیمها، بخشی از وابستگی آینده به نفت و گاز را کاهش میدهد.
نکته مهم این است که سرمایهگذاری برخلاف مصرف، بهسادگی برگشتپذیر نیست. وقتی یک خودرو، ساختمان، کارخانه یا نیروگاه بر اساس فناوری جدید طراحی و تجهیز شد، کاهش بعدی قیمت نفت الزاماً تصمیم سرمایهگذاری را معکوس نمیکند. به همین دلیل، یک شوک قیمتی طولانی میتواند اثری بسیار فراتر از دوره زمانی خود بر بازار انرژی بر جای بگذارد.
درواقع، بحران میتواند ابتدا تقاضا را بهدلیل گرانی کاهش دهد، سپس همین کاهش تقاضا را به انگیزهای برای سرمایهگذاری در جایگزینها تبدیل کند و درنهایت، بخشی از تقاضای ازدسترفته را ساختاری و دائمی کند. در این حالت، رابطه علت و معلولی معکوس میشود: دیگر فقط کمبود انرژی موجب افزایش قیمت نیست؛ افزایش قیمت و نااطمینانی نیز به محرک کاهش بلندمدت تقاضای انرژی تبدیل میشوند.
از این منظر، جنگ میتواند بدون آنکه هدف مستقیم آن باشد، منحنی تقاضای نفت را به سمت پایین منتقل کند. جنگ برای ایجاد فشار بر عرضه، مسیرهای انتقال یا زیرساختهای انرژی آغاز میشود، اما اگر اختلال طولانی شود، واکنش اقتصادی به آن میتواند در سمت تقاضا باقی بماند. این همان پارادوکس مهم بحرانهای انرژی است: اختلالی که از سمت عرضه آغاز شده، ممکن است در بلندمدت به کاهش ساختاری تقاضا منجر شود.
بنابراین، برای تولیدکنندگان نفت، مسئله فقط این نیست که «قیمت نفت در دوران جنگ چقدر بالا میرود»؛ پرسش راهبردیتر این است که «چه مقدار از تقاضایی که جنگ امروز از بین میبرد، فردا دیگر بازنخواهد گشت؟»
اگر پاسخ این پرسش قابلتوجه باشد، بحران انرژی دیگر صرفاً یک شوک موقت به بازار نفت نیست؛ بلکه میتواند به شتابدهندهای برای تغییر ساختار تقاضای جهانی نفت تبدیل شود.
جانشینی اجباری در سبد انرژی
البته نباید از این ارقام نتیجه گرفت که جهان در سال ۲۰۲۶ بهطور یکپارچه به سمت انرژی پاک حرکت کرده است.
دادههای مورد استناد واشنگتنپست نشان میدهد که کاهش مصرف نفت و گاز، با افزایش مصرف زغالسنگ در برخی نقاط همراه شده است. در برآورد مورد اشاره، انتشار ناشی از نفت حدود ۵۴۱ میلیون تن و انتشار ناشی از گاز حدود ۱۹۴ میلیون تن کاهش یافته، درحالیکه انتشار ناشی از زغالسنگ حدود ۲۶۳ میلیون تن افزایش داشته است.
بنابراین، آنچه در سال ۲۰۲۶ رخ داده را نمیتوان لزوماً یک گذار انرژی (Energy Transition) کلاسیک دانست؛ بلکه در گام نخست، نوعی «جانشینی اجباری در سبد انرژی» (Forced Energy Substitution) است. در اینجا مصرفکننده و تولیدکننده بهدلیل افزایش ریسک، کمبود یا جهش قیمت، الزاماً به این دلیل که فناوری جایگزین را ترجیح میدهند، از نفت و گاز فاصله نمیگیرند؛ بلکه در واکنش به دشوارتر و پرهزینهتر شدن دسترسی به انرژی متعارف، ناچار به انتخاب گزینههای دیگر میشوند.
این تمایز برای بازار نفت بسیار مهم است؛ زیرا همه کاهشهای مصرف نفت ارزش یکسانی برای آینده بازار ندارند. اگر نفت صرفاً با گاز یا زغالسنگ جایگزین شود، ممکن است با عادی شدن بازار، تقاضای نفت دوباره بازگردد؛ اما اگر بحران مصرفکننده را به سمت خودروی برقی، هیبریدی، برقرسانی صنعتی، پمپ حرارتی یا زیرساختهای تجدیدپذیر سوق دهد، داستان کاملاً متفاوت است. در این حالت، بحران نهتنها مصرف امروز نفت را کاهش داده، بلکه بخشی از ظرفیت مصرف نفت در سالهای آینده را نیز از بین برده است.
از همینرو، برای تولیدکنندگان نفت، مهمترین پرسش این نیست که چه میزان تقاضا در جریان بحران از بازار خارجشده است؛ بلکه این است که چه میزان از این تقاضا پس از پایان بحران دیگر بازنخواهد گشت. هر بشکهای که بهدلیل رکود یا گرانی موقت از سبد مصرف حذف شود، ممکن است در صورت کاهش قیمت دوباره به بازار بازگردد؛ اما هر بشکهای که درنتیجه تغییر فناوری، نوسازی ناوگان حملونقل یا ایجاد زیرساخت جایگزین برای سالها از معادله مصرف حذف شود، میتواند به یک کاهش ساختاری در بازار تبدیل شود.
درواقع، مرز میان «کاهش مصرف» و «تغییر تقاضا» همان جایی است که آینده بازار نفت تعیین میشود. اگر بحران صرفاً مصرف را سرکوب کند، با پایان شوک، تقاضا میتواند احیا شود؛ اما اگر بحران سرمایهگذاری و فناوری را تغییر دهد، اثر آن از دوره جنگ فراتر خواهد رفت. در این سناریو، جنگ ابتدا عرضه نفت را مختل میکند، سپس قیمت و نااطمینانی را افزایش میدهد و درنهایت، از طریق تغییر رفتار و سرمایهگذاری، بخشی از تقاضای آینده نفت را نیز از میان میبرد.
بنابراین، برای سنجش پیامد واقعی بحران ۲۰۲۶ باید از شمارش صرف بشکههای ازدسترفته امروز فراتر رفت و به بشکههای بالقوه ازدسترفته فردا توجه کرد. این همان نقطهای است که یک شوک ژئوپلیتیک میتواند از یک بحران کوتاهمدت در بازار نفت به عاملی برای تغییر ساختاری سمت تقاضای این بازار تبدیل شود.
حلقه اتصال میان شوک ژئوپلیتیک و تغییر ساختاری بازار نفت
مهمترین پرسش بازار اکنون این نیست که مصرف نفت در ۲۰۲۶ چقدر کاهشیافته است؛ بلکه این است که چه مقدار از این کاهش در سالهای بعد باقی خواهد ماند.
در صنعت انرژی، درباره این موضوع اختلافنظر وجود دارد. برخی پیشبینیها همچنان بازگشت تقاضا به سطوح پیش از جنگ در سال ۲۰۲۷ را محتمل میدانند. همزمان اما تحلیلهایی وجود دارد که معتقدند هرچه اختلال طولانیتر شود، احتمال دائمی شدن بخشی از تخریب تقاضا افزایش مییابد. یک شرکت مشاورهای چندملیتی که تقاضای جهانی انرژی را مدلسازی میکند؛ به نام DNV، نیز بر این نکته تأکید کرده که رشد فروش خودروهای برقی و تداوم قیمت بالای گازوئیل میتواند حتی پس از پایان جنگ، صنعت حملونقل را تحت تأثیر قرار دهد.
بنابراین، متغیر تعیینکننده در آینده تقاضای نفت، صرفاً سطح قیمت نیست؛ بلکه مدت زمانی است که بازار با قیمت بالا، کمبود و نااطمینانی مواجه میماند. یک جهش قیمتی کوتاهمدت میتواند مصرف را موقتاً کاهش دهد، اما الزاماً رفتار مصرفکننده یا تصمیم سرمایهگذار را تغییر نمیدهد. آنچه خطرناکتر است، تبدیلشدن شوک کوتاهمدت به یک وضعیت پایدار است؛ وضعیتی که در آن بنگاهها و خانوارها دیگر صرفاً هزینه بیشتری برای انرژی نمیپردازند، بلکه شروع به تغییر انتخابهای خود میکنند.
در این نقطه، زمان به یک نیروی اقتصادی تبدیل میشود. هرماه تداوم بحران، یک ماه فرصت بیشتر برای تغییر الگوی مصرف، جایگزینی فناوری و بازنگری در سرمایهگذاریهای انرژی ایجاد میکند. خودروی برقی، تجهیزات کممصرف، پمپ حرارتی، نیروگاه خورشیدی یا هر زیرساخت جایگزین دیگری که در واکنش به بحران ایجاد میشود، میتواند برای سالها مصرف نفت و گاز را پایینتر از سطح پیش از بحران نگه دارد. به همین دلیل، پایان جنگ لزوماً به معنای پایان آثار اقتصادی آن بر تقاضای انرژی نیست.
هرچه بحران انرژی طولانیتر شود، نااطمینانی و هزینه تأمین انرژی افزایش مییابد و همین امر مصرفکنندگان و بنگاهها را به تغییر رفتار وادار میکند. تداوم این وضعیت، انگیزه سرمایهگذاری در فناوریها و منابع جایگزین را افزایش میدهد و درنتیجه، وابستگی به نفت و گاز کاهش مییابد. بهاینترتیب، هرچه شوک ژئوپلیتیک طولانیتر شود، احتمال آنکه کاهش تقاضای نفت از یک واکنش موقت به یک تغییر ساختاری و ماندگار (Permanent Demand Adjustment) تبدیل شود، بیشتر خواهد شد.
از این منظر، مدت بحران نه یک متغیر فرعی، بلکه حلقه اتصال میان شوک ژئوپلیتیک و تغییر ساختاری بازار نفت است. هرچه بحران طولانیتر شود، احتمال آنکه واکنشهای موقتی به تصمیمهای سرمایهای و تغییرات فناورانه تبدیل شوند بیشتر میشود؛ و هرچه این سرمایهگذاریها عمیقتر شوند، بازگشت تقاضا به سطح پیش از بحران دشوارتر خواهد شد.
به همین دلیل، بازار نفت باید علاوه بر شمارش بشکههای خارجشده از بازار، «بشکههایی را که ممکن است دیگر هرگز بازنگردند» نیز محاسبه کند. این شاید مهمترین تفاوت میان یک اختلال معمولی در عرضه و یک بحران ژئوپلیتیک طولانیمدت باشد. گزارش واشنگتنپست نیز بر همین منطق تأکید دارد: هرچه اختلال انرژی طولانیتر شود، احتمال دائمی شدن بخشی از کاهش تقاضا افزایش مییابد.
منجر شدن جنگ به تعدیل ساختاری و ماندگار
بازار انرژی اروپا پس از حمله روسیه به اوکراین نمونهای قابلتوجه از این پدیده ارائه میدهد. کاهش عرضه گاز روسیه در سال ۲۰۲۲، اروپا را با یک بحران جدی انرژی مواجه کرد؛ اما واکنش به بحران فقط افزایش قیمت یا کاهش مصرف نبود. سرمایهگذاری در انرژیهای تجدیدپذیر نیز شتاب گرفت و بخشی از تغییرات ایجادشده در ساختار انرژی اروپا ماندگار شد.
همین تجربه برای بازار نفت ۲۰۲۶ اهمیت دارد. اگر مصرفکنندگان و بنگاهها در واکنش به بحران ایران، سرمایهگذاریهای بلندمدت جدیدی انجام دهند، پایان جنگ لزوماً به معنای بازگشت کامل تقاضای نفت نخواهد بود.
در این حالت، جنگ دیگر صرفاً یک یا اختلال موقت در عرضه (Temporary Supply Disruption) نیست؛ بلکه میتواند به یک تعدیل ساختاری و ماندگار تقاضا (Permanent Demand Adjustment) منجر شود. تفاوت این دو بسیار مهم است. در اختلال موقت، با بازگشت عرضه و کاهش قیمتها، بازار میتواند به الگوی مصرف پیشین بازگردد؛ اما زمانی که بحران بهاندازهای طولانی شود که رفتار مصرفکنندگان، تصمیمهای سرمایهگذاری و انتخاب فناوری را تغییر دهد، بخشی از تقاضای ازدسترفته دیگر بهسادگی بازنمیگردد.
درواقع، جنگ ابتدا عرضه نفت را مختل میکند، اما اگر طولانی شود، میتواند خودِ تقاضای آینده نفت را نیز تغییر دهد. رانندهای که بهدلیل قیمت بالای سوخت به خودروی برقی یا هیبریدی روی میآورد، بنگاهی که برای کاهش آسیبپذیری خود در برابر قیمت انرژی به سمت بهرهوری و برقرسانی حرکت میکند، یا نیروگاهی که بهدلیل نااطمینانی در تأمین گاز، ظرفیت تجدیدپذیر ایجاد میکند، صرفاً مصرف امروز خود را کاهش نداده است؛ بلکه بخشی از تقاضای فردای نفت و گاز را نیز از میان برده است.
از این منظر، زمان به یک متغیر اقتصادی تعیینکننده تبدیل میشود. هرماه تداوم بحران، نهفقط هزینه انرژی را افزایش میدهد، بلکه فرصت بیشتری برای تغییر رفتار، جایگزینی فناوری و شکلگیری سرمایهگذاریهای جدید فراهم میکند. به همین دلیل، هرچه اختلال طولانیتر شود، احتمال اینکه کاهش تقاضا از یک واکنش موقت به یک تغییر ساختاری تبدیل شود، بیشتر خواهد شد. گزارش واشنگتنپست با استناد به تحلیلهای صنعت انرژی بر همین نکته تأکید دارد که هرچه اختلال انرژی طولانیتر شود، احتمال دائمی شدن بخشی از تخریب تقاضا افزایش مییابد.
بنابراین، پرسش اصلی بازار نفت دیگر فقط این نیست که چه زمانی عرضه به بازار بازمیگردد؟ پرسش مهمتر این است که وقتی عرضه بازگردد، چه مقدار از تقاضای قبلی هنوز وجود خواهد داشت؟ این همان نقطهای است که یک بحران ژئوپلیتیک میتواند از شوک کوتاهمدت بازار عبور کند و به عاملی برای تغییر ساختار بلندمدت تقاضای نفت تبدیل شود.
امنیت انرژی و گذار انرژی دوروی یک سکه
این وضعیت یک پارادوکس مهم در اقتصاد انرژی ایجاد میکند. سیاست اقلیمی معمولاً تلاش میکند با مالیات کربن، یارانه فناوری پاک، استانداردهای مصرف سوخت و محدودیت انتشار، مصرف سوختهای فسیلی را کاهش دهد.
بحران ۲۰۲۶ اما نشان داده است که فشار برای کاهش وابستگی به سوختهای فسیلی لزوماً از مسیر سیاستهای اقلیمی عبور نمیکند. گاهی خودِ ریسک ژئوپلیتیک میتواند همان نیرویی باشد که اقتصاد را به سمت تغییر سبد انرژی سوق میدهد. وقتی جنگ، ناامنی مسیرهای انتقال و اختلال در عرضه، هزینه واقعی نفت و گاز را افزایش میدهد، بخشی از مصرفکنندگان و بنگاهها به این نتیجه میرسند که وابستگی به یک منبع پرریسک دیگر صرفاً یک مسئله زیستمحیطی نیست؛ بلکه یک ریسک اقتصادی و امنیتی است.
در چنین شرایطی، زنجیره اثرگذاری از این مسیر شکل میگیرد: افزایش ریسک ژئوپلیتیک منجر به افزایش هزینه و نااطمینانی انرژی؛ کاهش جذابیت اقتصادی وابستگی به نفت و گاز و افزایش سرمایهگذاری در منابع و فناوریهای جایگزین میگردد.
از این منظر، بحران انرژی یک تناقض ظاهری را آشکار میکند: امنیت انرژی و گذار انرژی، برخلاف تصور رایج، الزاماً دو مسیر جداگانه نیستند؛ بلکه میتوانند دوروی یک سکه باشند. هرچه تأمین یک منبع انرژی ناامنتر، پرهزینهتر و آسیبپذیرتر شود، انگیزه اقتصادی برای تنوعبخشی به منابع، توسعه زیرساختهای جایگزین و کاهش وابستگی به آن افزایش مییابد.
بهبیاندیگر، در دنیای پرریسک امروز، تنوعبخشی به سبد انرژی فقط یک انتخاب اقلیمی نیست؛ یک راهبرد امنیتی است. کشوری که برای تأمین انرژی خود به یک منبع، یک مسیر انتقال یا یک گذرگاه راهبردی وابسته باشد، نهتنها در برابر شوک عرضه آسیبپذیر است، بلکه با هر بحران ژئوپلیتیک، انگیزه بیشتری برای تغییر فناوری و ساختن گزینههای جایگزین پیدا میکند. به همین دلیل، هر شوک بزرگ انرژی میتواند همزمان دو اتفاق را رقم بزند: هزینه وابستگی به سوخت فسیلی را بالا ببرد و بازده اقتصادی سرمایهگذاری در جایگزینهای آن را افزایش دهد.
نفتزدایی ناخواسته
از منظر کشورهای تولیدکننده نفت، این تحول یک هشدار جدی است. برای دههها، یکی از نگرانیهای اصلی بازار نفت، جایگزینی تقاضا از طریق فناوریهای جدید بود؛ اما اکنون یک متغیر دیگر نیز به این معادله اضافهشده است: ریسک ژئوپلیتیک خود میتواند به محرک جانشینی تبدیل شود.
تولیدکنندهای که صادراتش از طریق یک مسیر پرریسک انجام میشود، فقط با خطر کاهش عرضه مواجه نیست؛ ممکن است در بلندمدت با تغییر رفتار مصرفکنندگان نیز مواجه شود.
به همین دلیل، امنیت مسیرهای انتقال انرژی دیگر صرفاً مسئلهای مربوط به سمت عرضه نیست. امنیت گذرگاهها، هزینه حمل، بیمه، ذخیرهسازی، زیرساخت و قابلیت اطمینان عرضه، همگی میتوانند بر سمت تقاضای بازار اثر بگذارند.
اتصال ژئوپلیتیک به تخریب تقاضا
جنگ ایران در ۲۰۲۶ یک پیام مهم برای بازار جهانی نفت دارد: بحران انرژی فقط عرضه را از بازار خارج نمیکند؛ ممکن است بخشی از تقاضای آینده را نیز برای همیشه تغییر دهد.
کاهش 5/ 2 درصدی تقاضای نفت، در نگاه اول شاید صرفاً یک عدد سالانه باشد؛ اما اگر پشت این عدد، تغییر در خودروها، ساختمانها، نیروگاهها، فناوریها و تصمیمهای سرمایهگذاری قرارگرفته باشد، اهمیت آن بسیار بیشتر از یک نوسان کوتاهمدت بازار خواهد بود.
از این منظر، سؤال آینده بازار نفت دیگر فقط این نیست که «چه مقدار نفت در دسترس است؟» سؤال مهمتر این است: با هرماه تداوم بحران، چه مقدار از تقاضای نفت دیگر بازنخواهد گشت؟
این همان جایی است که ژئوپلیتیک به تخریب تقاضا متصل میشود؛ و شاید پارادوکس بزرگ نفت در ۲۰۲۶ نیز همین باشد: جنگی که با هدف تغییر بازار انرژی آغاز نشد، میتواند درنهایت بخشی از آینده همان بازار را تغییر دهد.